صفحه اصلی -
خبر -
آب و هوا -
اوقات شرعی -
تماس با ما -
استخدام
دوشنبه، 11 آبان 1405 - Mon, 02nd Nov 2026
حقوق ماهانه با صندوق درآمد ثابت!
بروزرسانی: 14:43

حقوق ماهانه با صندوق درآمد ثابت!چگونه از صندوق های درآمد ثابت حقوق ثابت بگیریم !؟ایده دریافت ماهانه یک درآمد ثابت از محل پسانداز، برای بسیاری از افراد جذاب است؛ اما اینکه چطور میتوان به این درآمد رسید و چه مقدار سرمایه برای آن نیاز داریم، چندان روشن نیست. صندوقهای درآمد ثابت یکی از ابزارهای سرمایهگذاری هستند که میتوانند امکان ایجاد چنین درآمدی را فراهم کنند. بااینحال، نحوه پرداخت سود، میزان سرمایه موردنیاز و تأثیر تورم بر ارزش دارایی، مواردی هستند که پیش از انتخاب این روش باید به آنها توجه کنید. اگر به دنبال ایجاد یک درآمد ماهانه از محل سرمایه خود هستید، ابتدا باید با سازوکار این صندوقها و تفاوت آنها در پرداخت سود آشنا شوید. صندوق درآمد ثابت چگونه برای شما درآمد ایجاد میکند؟صندوقهای سرمایه گذاری درآمد ثابت بخش عمده دارایی خود را به ابزارهایی مانند اوراق مشارکت، اوراق خزانه دولتی (اخزا)، گواهی سپردههای بانکی و اوراق مرابحه اختصاص میدهند. شما با خرید واحدهای صندوق، مدیریت سرمایه خود را به یک تیم متخصص میسپارید تا داراییها را متناسب با شرایط بازار و مقررات صندوق مدیریت کنند. درآمد حاصل از این سرمایهگذاریها، مبنای بازدهی صندوق را تشکیل میدهد. این ترکیب دارایی، ریسک نوسان را به حداقل رسانده و بازدهی پیشبینیپذیری را به ایجاد میکند.
کدام صندوقها سود ماهانه میدهند؟همه صندوقهای درآمد ثابت بازدهی ایجاد میکنند، اما نحوه اختصاص این بازدهی به سرمایهگذاران در آنها یکسان نیست. از این نظر، میتوان صندوقها را به دو گروه تقسیم کرد: صندوقهای دارای تقسیم سود دورهایاین صندوقها در تاریخهای مشخصی از ماه، سود حاصل از سرمایهگذاری را محاسبه و بهحساب بانکی سرمایهگذاران واریز میکنند. در این حالت، تعداد واحدهای سرمایهگذاری شما به دلیل دریافت سود کاهش پیدا نمیکند و میتوانید از مبلغ واریزی برای تأمین هزینههای ماهانه استفاده کنید. صندوقهای بدون تقسیم سوددر این صندوقها، بازدهی بهجای واریز نقدی، در ارزش واحدهای سرمایهگذاری منعکس میشود. بهاینترتیب، با باقیماندن سود در صندوق، امکان بهرهمندی از اثر سود مرکب فراهم میشود. اگر بخواهید از این سرمایه درآمد ماهانه داشته باشید، باید بخشی از واحدهای خود را از طریق فروش در صندوقهای قابلمعامله (ETF) یا ابطال در صندوقهای صدور و ابطالی نقد کنید.
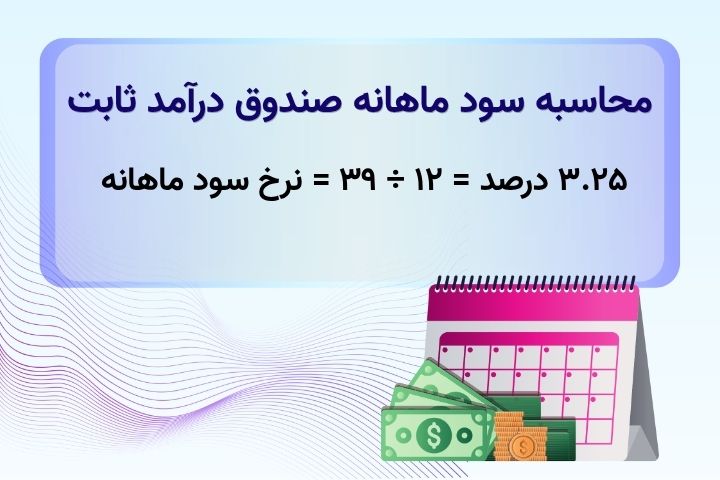
برای دریافت یک حقوق ماهانه از صندوق، چقدر سرمایه لازم دارید؟برای محاسبه سرمایه موردنیاز، ابتدا باید مبلغی را که میخواهید هر ماه دریافت کنید مشخص کنید. فرض کنیم هدف شما دریافت ماهانه ۲۲ میلیون و ۳۰۰ هزار تومان است؛ مبلغی معادل دریافتی ماهانه یک کارگر مجرد با یک سال سابقه در سال ۱۴۰۵، با احتساب مزایای مربوط. حالا اگر نرخ سود اسمی سالانه صندوق را به فرض مثال ۳۹ درصد در نظر بگیریم و صندوق سود را بهصورت ماهانه و با نرخ ثابت پرداخت کند، میتوانیم درآمد ماهانه را به این شکل محاسبه کنیم: در تحلیلهای مالی، بازده نقدی با بازده مرکب تفاوت اساسی دارد: اگر سود ماهانه را از حساب بردارید و خرج کنید، دیگر اثر سود مرکب وجود ندارد و محاسبات بر مبنای نرخ اسمی سالانه انجام میشود.
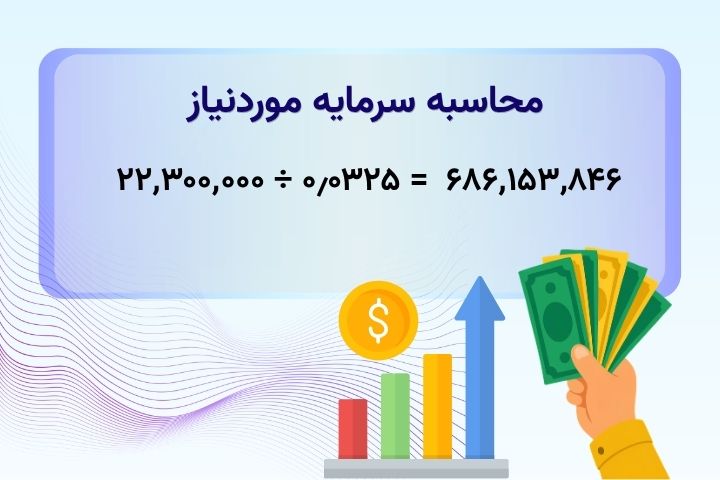
اکنون برای محاسبه سرمایه موردنیاز، مبلغ درآمد ماهانه را بر نرخ سود ماهانه تقسیم میکنیم:
یعنی برای دریافت ماهانه حدود ۲۲ میلیون و ۳۰۰ هزار تومان، به سرمایهای نزدیک به ۶۸۶ میلیون تومان نیاز دارید. در این حالت، اگر صندوق بتواند نرخ سود فرض شده را محقق کند و سود را بهصورت ماهانه بپردازد، میتوانید از درآمد حاصل برای هزینههای زندگی استفاده کنید، بدون اینکه برای تأمین این مبلغ نیازی به برداشت از اصل واحدهای سرمایهگذاری داشته باشید. برای اینکه تصویر روشنتری از میزان سرمایه موردنیاز داشته باشید، جدول زیر را در نظر بگیرید:
این اعداد بر اساس نرخ سود اسمی سالانه ۳۹ درصد و پرداخت ماهانه ۳٫۲۵ درصد محاسبه شدهاند. اگر نرخ سود صندوق تغییر کند، میزان درآمد و سرمایه موردنیاز نیز تغییر خواهد کرد.
چرا صندوق درآمد ثابت از سپرده بانکی بهتر است؟اگر قصد دارید سرمایه خود را برای دریافت درآمد ماهانه به کار بگیرید، سپرده بانکی و صندوق درآمد ثابت از گزینههایی هستند که میتوانید با یکدیگر مقایسه کنید. هرکدام ویژگیهای خاص خود را دارند، اما صندوقهای درآمد ثابت در چند زمینه میتوانند مزیت داشته باشند:
ملاحظات پیش از سرمایهگذاری در صندوق درآمد ثابتاستفاده از این روش مزایای خود را دارد، اما فروختن آن بهعنوان «بازنشستگی کامل و بیدردسر» نوعی فریب مالی است: ۱. کاهش قدرت خرید در اثر تورماگر تمام سود ماهانه را خرج کنید و هیچ بخشی از آن را دوباره سرمایهگذاری نکنید، ممکن است ارزش واقعی سرمایه شما در طول زمان کاهش پیدا کند. برای مثال، فرض کنید ۶۸۶ میلیون تومان سرمایهگذاری کردهاید و هر ماه ۲۲٫۳ میلیون تومان سود دریافت میکنید. اگر اصل سرمایه از نظر مبلغ اسمی ثابت بماند، افزایش سطح عمومی قیمتها باعث میشود قدرت خرید آن در سالهای بعد کمتر شود. بنابراین، اگر میخواهید در بلندمدت ارزش دارایی خود را بهتر حفظ کنید، بهتر است بخشی از سود دریافتی را دوباره سرمایهگذاری کنید. میزان این بخش به نرخ تورم، بازدهی صندوق و هزینههای زندگی شما بستگی دارد و نمیتوان یک درصد ثابت را برای همه افراد مناسب دانست. ۲. ریسک تغییر نرخ بهرهدرآمد صندوقهای درآمد ثابت به شرایط بازار اوراق بدهی و نرخهای سود وابسته است. اگر نرخ سود سپردهها و اوراق در اقتصاد کاهش پیدا کند، ممکن است صندوق در سرمایهگذاریهای جدید خود بازدهی کمتری به دست آورد. در نتیجه، نرخ سود دورههای بعدی نیز میتواند کاهش پیدا کند؛ بنابراین، نباید انتظار داشته باشید که بازدهی فعلی صندوق برای همیشه ثابت بماند. ۳. ماهیت سود صندوق درآمد ثابتبرخی افراد بهاشتباه سود پرداختی را با بازدهی بازارهایی مثل طلا و دلار مقایسه میکنند. سود صندوق درآمد ثابت نوسان دلار و طلا را جبران نمیکند؛ کارکرد این ابزار صرفاً تأمین جریان نقد روزمره با نوسان نزدیک به صفر است.
چگونه صندوق درآمد ثابت مناسبی انتخاب کنیم؟اگر تصمیم گرفتهاید از این روش برای ایجاد درآمد ماهانه استفاده کنید، انتخاب صندوق مناسب اهمیت زیادی دارد. صرفاً نگاهکردن به عدد بازدهی اعلامشده برای انتخاب کافی نیست. در وهله اول باید بررسی کنید که صندوق موردنظر چه میزان بازدهی در دورههای مختلف داشته است و آیا عملکرد آن در طول زمان ثبات نسبی داشته یا خیر. نقدشوندگی، حجم داراییهای تحت مدیریت، ترکیب داراییها، سابقه فعالیت و اعتبار مدیر صندوق نیز از دیگر معیارهای مهم هستند. بهتر است پیش از سرمایهگذاری، اطلاعات مربوط به صندوق را از منابع رسمی و گزارشهای منتشرشده بررسی کنیم و صرفاً بر اساس بالاترین نرخ بازدهی تصمیم نگیرید. |
اخبار داغ:
 گزارش قتل زن تهرانی، راز سیاه چال خانگی را فاش کرد!
حمیده راسخی مدل ایرانی به ایران بازگشت؛ خبر حضور او در مشهد
کنایه سنگین ابوالفضل پورعرب به میرسلیم
بیوگرافی ابراهیم تهامی؛ از گلزنی برای تیم ملی ایران تا درخشش در استقلال و فوتبال خوزستان
رژیم غذایی سخت گیرانه: هری کین چه می خورد؟
احتمال پایین جنگ مگر به اصرار ترامپ و تحریک اسراییل
فال حافظ سه شنبه 12 آبان 1405؛ قبل از تصمیم مهم، این فال را ببین
رأی سنگین کمیته انضباطی علیه استقلال، پرسپولیس و سپاهان در لیگ
«مونا بانکی پور، مادر دارا حیایی» در جشن تولد 41 سالگی اش
کلیپ ؛ سنگ تمام علی دایی برای اسطوره دریبل فوتبال ایران + فیلم پربازدید
واکنش علی دایی به درگذشت حمید علیدوستی +عکس
پاسخ تصویری سخنگوی سپاه به سنتکام
آیا موهای سفید دوباره مشکی می شوند؟
قیمت دلار، طلا و سکه امروز 11 آبان 1405
تهدید بمب های نرم (گرافیتی)؛ خاموشی موقت یا تخریب زیرساخت برق؟
محدودیت تردد در تهران طی چهارشنبه | ممنوعیت توقف خودرو در این ساعت ها
منطق ستیز با استکبار؛ بارخوانی دلایل دشمنی ایران و آمریکا
وزیر امور خارجه وارد عشق آباد شد
هشدار اتحادیه طلا و جواهر مشهد بر ممنوعیت فروش طلا و سکه های دارای طرح های پهلوی و شیروخورشید
هوش مصنوعی جدید مایکروسافت می تواند بدون اجازه، حرف های شما را تغییر دهد!
مرگ در ارتفاع/ راز تلفات پرتکرار در فصل گردوچینی
موضوعات داغ:
فناوری اطلاعات
فوتبال ایران
فدراسیون فوتبال
مایکروسافت
مجلس نمایندگان
واشنگتن پست
وزیر امور خارجه
پرویز پرستویی
انقلاب اسلامی
ابوالفضل پورعرب
بازنشستگان
تیم ملی فوتبال ایران
ترانه علیدوستی
تعطیلی مدارس
جمهوری اسلامی
خواننده موسیقی پاپ
خبرگزاری رویترز
دانشگاه تهران
دانشگاه علوم پزشکی
دبیر شورای عالی امنیت ملی
در بازار امروز
روزنامه واشنگتن پست
رییس پلیس راهور
رییس جمهوری آمریکا
سیدعباس عراقچی
سازمان بازرسی کل کشور
شورای عالی امنیت ملی
شرکت مایکروسافت
علوم انسانی
معاون اول رییس جمهوری
ایران و آمریکا
پیشکسوت فوتبال
علیرضا بیرانوند
معاون سیاسی
دانشگاه علوم پزشکی مشهد
استانداری البرز
مسابقات قرآنی
حرم مطهر رضوی
اعتراضات مردمی
رییس پلیس راهور تهران بزرگ
مرحله نهایی
پوست سیب زمینی
جمهوری خواهان
هوش مصنوعی جدید
مصطفی میرسلیم
علوم پزشکی مشهد
مدارس استان
شهردار جونقان
حمید علیدوستی
مدیریت استرس
پیشکسوت فوتبال ایران
موسسات آموزش عالی کشور
کمتر دیده شده
اختلافات زناشویی
دانشگاه علوم
دانشگاه های کشور
میان دوره ای
سفید شدن مو
دانشکده حقوق و علوم سیاسی
اینترمیامی
لایجه بودجه 1400
عماریه
کوبه
کرایه های تاکسی
سازمان مالیاتی
بهترین آسیا
قبل و بعد
کاربرد میلگرد
آماده سازی
یونس ژائله
بخشدار
جهان شیر
زرشکی
خولین لوپتگی
محمد علی سجادی
نوازنده دوتار خراسان
دبل صلاح
کهیا
کوه دل
حسنی مبارک
گزارش قتل زن تهرانی، راز سیاه چال خانگی را فاش کرد! حمیده راسخی مدل ایرانی به ایران بازگشت؛ خبر حضور او در مشهد کنایه سنگین ابوالفضل پورعرب به میرسلیم بیوگرافی ابراهیم تهامی؛ از گلزنی برای تیم ملی ایران تا درخشش در استقلال و فوتبال خوزستان رژیم غذایی سخت گیرانه: هری کین چه می خورد؟ احتمال پایین جنگ مگر به اصرار ترامپ و تحریک اسراییل فال حافظ سه شنبه 12 آبان 1405؛ قبل از تصمیم مهم، این فال را ببین رأی سنگین کمیته انضباطی علیه استقلال، پرسپولیس و سپاهان در لیگ «مونا بانکی پور، مادر دارا حیایی» در جشن تولد 41 سالگی اش کلیپ ؛ سنگ تمام علی دایی برای اسطوره دریبل فوتبال ایران + فیلم پربازدید واکنش علی دایی به درگذشت حمید علیدوستی +عکس پاسخ تصویری سخنگوی سپاه به سنتکام آیا موهای سفید دوباره مشکی می شوند؟ قیمت دلار، طلا و سکه امروز 11 آبان 1405 تهدید بمب های نرم (گرافیتی)؛ خاموشی موقت یا تخریب زیرساخت برق؟ محدودیت تردد در تهران طی چهارشنبه | ممنوعیت توقف خودرو در این ساعت ها منطق ستیز با استکبار؛ بارخوانی دلایل دشمنی ایران و آمریکا وزیر امور خارجه وارد عشق آباد شد هشدار اتحادیه طلا و جواهر مشهد بر ممنوعیت فروش طلا و سکه های دارای طرح های پهلوی و شیروخورشید هوش مصنوعی جدید مایکروسافت می تواند بدون اجازه، حرف های شما را تغییر دهد! مرگ در ارتفاع/ راز تلفات پرتکرار در فصل گردوچینیموضوعات داغ:
فناوری اطلاعات فوتبال ایران فدراسیون فوتبال مایکروسافت مجلس نمایندگان واشنگتن پست وزیر امور خارجه پرویز پرستویی انقلاب اسلامی ابوالفضل پورعرب بازنشستگان تیم ملی فوتبال ایران ترانه علیدوستی تعطیلی مدارس جمهوری اسلامی خواننده موسیقی پاپ خبرگزاری رویترز دانشگاه تهران دانشگاه علوم پزشکی دبیر شورای عالی امنیت ملی در بازار امروز روزنامه واشنگتن پست رییس پلیس راهور رییس جمهوری آمریکا سیدعباس عراقچی سازمان بازرسی کل کشور شورای عالی امنیت ملی شرکت مایکروسافت علوم انسانی معاون اول رییس جمهوری ایران و آمریکا پیشکسوت فوتبال علیرضا بیرانوند معاون سیاسی دانشگاه علوم پزشکی مشهد استانداری البرز مسابقات قرآنی حرم مطهر رضوی اعتراضات مردمی رییس پلیس راهور تهران بزرگ مرحله نهایی پوست سیب زمینی جمهوری خواهان هوش مصنوعی جدید مصطفی میرسلیم علوم پزشکی مشهد مدارس استان شهردار جونقان حمید علیدوستی مدیریت استرس پیشکسوت فوتبال ایران موسسات آموزش عالی کشور کمتر دیده شده اختلافات زناشویی دانشگاه علوم دانشگاه های کشور میان دوره ای سفید شدن مو دانشکده حقوق و علوم سیاسی اینترمیامی لایجه بودجه 1400 عماریه کوبه کرایه های تاکسی سازمان مالیاتی بهترین آسیا قبل و بعد کاربرد میلگرد آماده سازی یونس ژائله بخشدار جهان شیر زرشکی خولین لوپتگی محمد علی سجادی نوازنده دوتار خراسان دبل صلاح کهیا کوه دل حسنی مبارک
خرید ممبر کانال تلگرام
فروشگاه عطر و ادکلن آتور
راهنمای خرید اکانت اسپاتیفای
مبل شویی قائمشهر
تعمیر جک پارکینگ
فیش حج
رسانه رپاپ موزیک
قیمت گوشی
قیمت طلا امروز
تخت نوزاد
قیمت طلا
باربری جنت بار در اندیشه شهریار
مگنت صنعتی
بهترین جراح بینی در شیراز
دانلود آهنگ از ربک موزیک
بهترین جراح بینی در مشهد
Smm panel telegram
سایت های خرید طلا
قیمت طلا دست دوم
مجله باحال مگ
یوتوبروکرز: مرجع معرفی بروکرها
خرید ممبر تلگرام بدون ریزش
سرور اچ پی
پنجره وین تک
قیمت دلار امروز
آموزش ارز دیجیتال در تهران
وانت بار
بهترین طراحی سایت یزد
خرید مانیتور استوک
خرید فالوور پاپ آپ اینستاگرام
هدایای تبلیغاتی
خرید سالت
هزینه چاپ کتاب با ارزان ترین قیمت
چاپ کتاب ویژه رتبه بندی معلمان
رز موزیک
خدمات مرکزی بوش
فروشگاه عطر و ادکلن آتور
راهنمای خرید اکانت اسپاتیفای
مبل شویی قائمشهر
تعمیر جک پارکینگ
فیش حج
رسانه رپاپ موزیک
قیمت گوشی
قیمت طلا امروز
تخت نوزاد
قیمت طلا
باربری جنت بار در اندیشه شهریار
مگنت صنعتی
بهترین جراح بینی در شیراز
دانلود آهنگ از ربک موزیک
بهترین جراح بینی در مشهد
Smm panel telegram
سایت های خرید طلا
قیمت طلا دست دوم
مجله باحال مگ
یوتوبروکرز: مرجع معرفی بروکرها
خرید ممبر تلگرام بدون ریزش
سرور اچ پی
پنجره وین تک
قیمت دلار امروز
آموزش ارز دیجیتال در تهران
وانت بار
بهترین طراحی سایت یزد
خرید مانیتور استوک
خرید فالوور پاپ آپ اینستاگرام
هدایای تبلیغاتی
خرید سالت
هزینه چاپ کتاب با ارزان ترین قیمت
چاپ کتاب ویژه رتبه بندی معلمان
رز موزیک
خدمات مرکزی بوش